

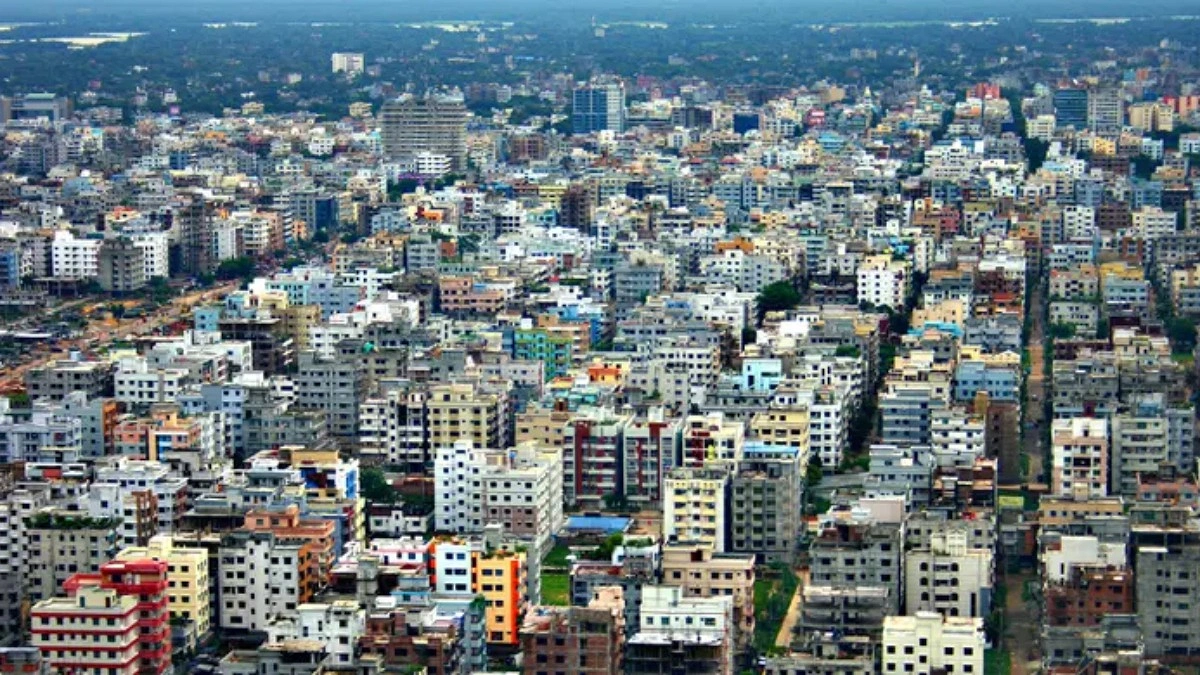
রাজধানীর রামপুরার মহানগর প্রজেক্টে ভাড়া বাসায় থাকেন বেসরকারি চাকরিজীবী মনা বিশ্বাস। সন্তানের জন্য আলো-বাতাসযুক্ত তুলনামূলক বড় বাসা চান তিনি। কিন্তু নিজের চাকরির আয় দিয়ে সেই বাসার ভাড়া বহন করা কঠিন। তাই বাড়িভাড়া পরিশোধে তাকে নির্ভর করতে হচ্ছে পৈতৃক সূত্রে পাওয়া সম্পদের আয়ের ওপর।
মনা বিশ্বাস বলেন, ‘বেসরকারি চাকরিজীবীদের বেতন বাড়ানোর সময় বাসা ভাড়া ও যাতায়াতের ব্যয় বিবেচনা করা হয় না। অথচ আমার আয়ের প্রায় ৮০ শতাংশই এখন বাসা ভাড়ায় চলে যাচ্ছে। পৈতৃক সম্পদের আয় থেকে সহায়তা পাই বলে কোনোভাবে সামলাতে পারছি। কিন্তু সব পরিবারের তো এমন সুযোগ নেই।’
তার প্রশ্ন, ‘তাহলে ওই পরিবারগুলো কি বাধ্য হয়ে ছোট, অস্বাস্থ্যকর ঘরে পাঁচজন গাদাগাদি করে থাকবে, নাকি ফিরে যাবে গ্রামে?’
মনা বিশ্বাসের মতো বাংলাদেশের অসংখ্য পরিবার আবাসন ব্যয়ের চাপের মধ্যে রয়েছে। জাতিসংঘের মানব বসতি কর্মসূচি (ইউএন-হ্যাবিটাট) প্রকাশিত ‘ওয়ার্ল্ড সিটিজ রিপোর্ট ২০২৬: দ্য গ্লোবাল হাউজিং ক্রাইসিস—পাথওয়েজ টু অ্যাকশন’ শীর্ষক প্রতিবেদনে বাংলাদেশের আবাসন পরিস্থিতির এমন চিত্র উঠে এসেছে।
প্রতিবেদনে বলা হয়েছে, বাংলাদেশে আবাসন ইউনিটের সংখ্যা বাড়লেও মানুষের নিরাপদ ও সাশ্রয়ী আবাসনের নিশ্চয়তা একই হারে বাড়েনি। বরং দেশের ২১ শতাংশ পরিবার আবাসন ব্যয়ের অতিরিক্ত চাপে রয়েছে। অর্থাৎ প্রতি পাঁচটি পরিবারের মধ্যে একটির বেশি পরিবারকে আবাসন ব্যয় মেটাতে আয়ের ওপর বাড়তি চাপ নিতে হচ্ছে।
বিশ্বজুড়ে আবাসন সংকট
আজ সোমবার বিশ্ব বসতি দিবস পালিত হচ্ছে। এবারের প্রতিপাদ্য ‘সবার জন্য পর্যাপ্ত আবাসন’।
ইউএন-হ্যাবিটাটের প্রতিবেদনে বলা হয়েছে, বিশ্বে প্রায় ৩৪০ কোটি মানুষ নিরাপদ, পর্যাপ্ত ও উপযুক্ত আবাসন থেকে বঞ্চিত। এ সংখ্যা বৈশ্বিক জনসংখ্যার প্রায় ৪২ শতাংশ। তাদের মধ্যে ১১০ কোটির বেশি মানুষ বস্তি বা অনানুষ্ঠানিক বসতিতে বাস করেন।
বিশ্বের ভাড়াটিয়া পরিবারগুলোর ৪৪ শতাংশকে তাদের আয়ের ৩০ শতাংশের বেশি অর্থ ভাড়ার পেছনে ব্যয় করতে হয়। প্রতিবেদনে আবাসন সংকটকে শুধু বাসস্থানের ঘাটতি হিসেবে দেখা হয়নি। এর সঙ্গে ভাড়া, দখল-নিরাপত্তা, পানি, স্যানিটেশন, যাতায়াত, কর্মসংস্থান ও জলবায়ু ঝুঁকিকেও আবাসন সংকটের অংশ হিসেবে বিবেচনা করা হয়েছে।
বাড়ি বেড়েছে, কমেনি সংকট
ইউএন-হ্যাবিটাটের তথ্য অনুযায়ী, ২০১০ সালে বাংলাদেশে আবাসন ইউনিটের সংখ্যা ছিল ২ কোটি ৯৭ লাখ। ২০২৩ সালে তা বেড়ে দাঁড়িয়েছে ৩ কোটি ৯০ লাখে।
তবে আবাসন ঘাটতির চিত্রে বড় ধরনের ওঠানামা রয়েছে। ২০১০ সালে ঘাটতি ছিল ৪৬ লাখ ইউনিট। ২০২০ সালে তা বেড়ে সর্বোচ্চ ১ কোটি ৪৮ লাখে পৌঁছায়। পরে ২০২৩ সালে ঘাটতি কমে ৬০ লাখ ইউনিটে দাঁড়ায়। তবে ২০২০ থেকে ২০২৩ সালের মধ্যে আবাসন ঘাটতি এতটা কমার কারণ প্রতিবেদনে আলাদাভাবে ব্যাখ্যা করা হয়নি।
আবাসন ঘাটতি বলতে মানুষের চাহিদার তুলনায় পর্যাপ্ত বা উপযুক্ত বাসস্থানের অভাবকে বোঝায়।
কমছে নিজস্ব বাড়ির মালিকানা
বাংলাদেশে নিজস্ব বাড়ির মালিকানার হারও কমেছে। ২০১০ সালে এ হার ছিল ৮৬ দশমিক ১ শতাংশ। ২০২৩ সালে তা কমে দাঁড়িয়েছে ৮০ দশমিক ৯ শতাংশে। বিপরীতে, ভাড়া বাড়িতে বসবাসের হার ১৩ দশমিক ৯ শতাংশ থেকে বেড়ে ১৯ দশমিক ১ শতাংশ হয়েছে।
একই সময়ে বাড়ির মূল্য ও আয়ের অনুপাতও বেড়েছে। ২০১০ সালে এ অনুপাত ছিল ৫। ২০১৫ সালে তা বেড়ে ১০ দশমিক ৯, ২০২০ সালে ১৩ দশমিক ১ এবং ২০২৩ সালে ১২ দশমিক ৬-এ দাঁড়ায়। এ অনুপাত যত বাড়ে, গড় আয়ের পরিবারের জন্য বাড়ি কেনা তত কঠিন হয়ে পড়ে।
আবাসন ব্যয়ের অতিরিক্ত চাপে থাকা পরিবারের হারও ২০১০ সালের ১৬ দশমিক ৫ শতাংশ থেকে বেড়ে ২০২৩ সালে ২১ শতাংশে পৌঁছেছে।
বাড়ছে বস্তিবাসীর সংখ্যা
নগরায়ণের সঙ্গে বাংলাদেশে বস্তি ও অনিরাপদ বসতিতে বসবাসকারী মানুষের সংখ্যা ক্রমেই বাড়ছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
২০১০ সালে দেশের নগরাঞ্চলে বস্তিবাসীর সংখ্যা ছিল ২ কোটি ৩২ লাখ। ২০২৪ সালে তা বেড়ে দাঁড়িয়েছে ২ কোটি ৯২ লাখে। এ সময়ে ভূমি ও সম্পদের ওপর আইনগত অধিকার বা মালিকানার নিরাপত্তার হার প্রায় ৫১ দশমিক ৫ শতাংশে স্থির রয়েছে।
তবে সেবার ক্ষেত্রে কিছু অগ্রগতি হয়েছে। নগরাঞ্চলে বিদ্যুৎ সংযোগের হার ২০১০ সালের ৯০ দশমিক ১ শতাংশ থেকে বেড়ে ২০২৩ সালে ৯৯ দশমিক ৫ শতাংশ হয়েছে। কাঠামোগত নিরাপত্তা নিশ্চিত হওয়া বাড়ির হার ৫০ শতাংশ এবং টেকসই উপাদানে তৈরি নগর বাড়ির হার ৭০ শতাংশে উন্নীত হয়েছে।
সীমিত আবাসন ঋণের সুযোগ
বাংলাদেশে আনুষ্ঠানিক আবাসন ঋণ পাওয়ার সুযোগও সীমিত। ইউএন-হ্যাবিটাটের হিসাবে, ২০১০ সালে মাত্র ৫ শতাংশ পরিবার আবাসন ঋণের আওতায় ছিল। ২০২৩ সালে তা বেড়ে ১২ শতাংশ হয়েছে।
অর্থাৎ এক দশকের বেশি সময়ে আবাসন ঋণপ্রাপ্তির সুযোগ বাড়লেও অধিকাংশ পরিবার এখনো আনুষ্ঠানিক আবাসন অর্থায়নের বাইরে রয়েছে। অনানুষ্ঠানিক শ্রমিক, স্বনিযুক্ত ব্যক্তি, ভাড়াটিয়া ও বস্তিবাসীর জন্য প্রচলিত ব্যাংকঋণ পাওয়া কঠিন। কারণ, তাদের অনেকের নিয়মিত আয়, জমির দলিল, কর নথি বা ব্যাংকিং ইতিহাস নেই।
ফলে নিম্নআয়ের পরিবারগুলোকে বাড়ি নির্মাণ, মেরামত বা উন্নয়নের জন্য অনানুষ্ঠানিক ঋণ ও উচ্চ সুদের ওপর নির্ভর করতে হয়।
আবাসন নীতিতে পরিবর্তনের তাগিদ
ইউএন-হ্যাবিটাট বলছে, আবাসন নীতিতে শুধু নতুন বাড়ি নির্মাণের লক্ষ্য রাখলে হবে না। সাশ্রয়ী ভাড়া, নিরাপদ দখল, পানি, স্যানিটেশন, গণপরিবহন, কর্মসংস্থান এবং জলবায়ু সহনশীলতাকেও একই পরিকল্পনার আওতায় আনতে হবে।
বস্তি উচ্ছেদ করে দূরে পুনর্বাসনের পরিবর্তে যেখানে সম্ভব, সেখানেই সেবা উন্নয়নের ওপর জোর দেওয়ার সুপারিশ করেছে সংস্থাটি। পানি, স্যানিটেশন, রাস্তা, বিদ্যুৎ, অগ্নিনিরাপত্তা ও দখল-সুরক্ষা নিশ্চিত করা গেলে বস্তিবাসীর জীবনমান উন্নয়ন করা সম্ভব বলেও প্রতিবেদনে উল্লেখ করা হয়েছে।